GUIDA AL

Conguaglio Fiscale

OBIETTIVO

FORNIRE ELEMENTI DI INFORMAZIONE IN MERITO AGLI STRUMENTI DISPONIBILI PER PREVENIRE CONGUAGLI FISCALI A DEBITO ECCESSIVI

.

ARGOMENTI

PREMESSA

Il sostituto d’imposta (per noi questa incombenza viene svolta dal C.U.S.I) è colui che per legge è obbligato a pagare i tributi in luogo di altri e che, pertanto, si sostituisce al contribuente (sostituito) nei rapporti con l’Agenzia delle Entrate per il pagamento delle imposte (sostituto fiscale) e nei confronti dell’INPS per il pagamento dei contributi (sostituto contributivo).

Il sostituto d’imposta opera mensilmente le ritenute sugli stipendi corrisposti ed effettua entro il 28 febbraio di ogni anno il conguaglio tra quanto effettivamente dovuto dall’amministrato e quanto trattenuto in busta paga a titolo di acconto.

IL CONGUAGLIO FISCALE

Il conguaglio fiscale è l’operazione contabile mediante la quale il sostituto d’imposta rettifica le imposte effettivamente dovute dall’amministrato in relazione al reddito percepito e al numero dei giorni lavorati, tenendo conto delle ritenute già operate nel corso dell’anno a titolo d’acconto e delle detrazioni eventualmente spettanti.

Le risultanze del conguaglio IRPEF (a credito o a debito) vengono applicate, in un’unica soluzione, nel cedolino di febbraio di ogni anno.

Guida informativa sul conguaglio fiscale e sulle addizionali IRPEF

ELEMENTI RICORRENTI DEI CONGUAGLI A DEBITO

Gli elementi che generalmente concorrono alla determinazione dei conguagli a debito sono:

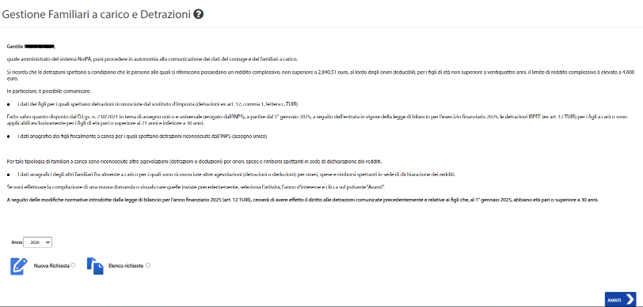
  • recupero delle detrazioni da lavoro dipendente
  • recupero delle detrazioni per carichi di famiglia (errori variazione amministrato)
  • recupero di eventuali agevolazioni fiscali non spettanti (trattamento integrativo,bonus fiscale aggiuntivo, ulteriore detrazione)
  • maggior IRPEF conseguente ad un’aliquota marginale effettiva più alta
INTERVENTI LATO AMMINISTRAZIONE

Al fine di mitigare gli effetti negativi del conguaglio fiscale sono stati effettuati i seguenti interventi:

  • il MEF-NoiPA ha modificato le modalità di determinazione delle detrazioni da lavoro dipendente, prendendo come base di riferimento per il calcolo delle stesse il reddito maggiore tra quello dell’anno precedente e quello previsionale dell’anno in corso;
  • il CUSI invia mensilmente al NoiPA i dati relativi ai compensi extra CU erogati al personale tramite cedolino militare o direttamente dalle articolazioni amministrative periferiche. Ciò consente di adeguare tempestivamente l’aliquota marginale effettiva da applicare sugli emolumenti accessori.

STRUMENTI DISPONIBILI PER GLI AMMINISTRATI

Al fine di poter mitigare gli effetti negativi del conguaglio fiscale gli amministrati possono:

  • rinunciare in modalità self-service sul portale NoiPA all’applicazione delle:
    • detrazioni per carichi di famiglia
    • agevolazioni fiscali previste per i lavoratori dipendenti (trattamento integrativo, bonus fiscale aggiuntivo, ulteriore detrazione, detassazione competenze accessorie)
  • chiedere all’Amministrazione:
    • la disapplicazione delle detrazioni per lavoro dipendente

PORTALE NOIPA

PER EFFETTUARE LA RICHIESTA DI DISAPPLICAZIONE DELLE DETRAZIONI PER LAVORO DIPENDENTE

Bisogna accedere a Marintranet, utilizzando una postazione con account istituzionale dotato di slot per il lettore CMD, alla Sezione “CUSI Risponde” tramite il link cusi.it ed aprire un ticket cliccando sul tasto “Nuova Richiesta”.

A questo punto si accede a una schermata dove è possibile selezionare la voce interessata che si intende modificare. Se la nostra richiesta non è tra quelle codificate bisogna scrivere nel riquadro “Testo Richiesta” cosa intendiamo chiedere; nel caso di specie “la disapplicazione delle detrazioni per lavoro dipendente a partire dal primo cedolino stipendiale utile”.

In alternativa se non abbiamo disponibilità di quanto descritto sopra possiamo inoltrare la nostra richiesta di disapplicazione delle detrazioni per lavoro dipendente tramite mail all’indirizzo assistenza@cusi. difesa.it   

LE ADDIZIONALI IRPEF

Le Addizionali IRPEF, regionale e comunale, sono indicate nei seguenti punti della CU:

  • punto 22: addizionale regionale
  • punto 26: addizionale comunale acconto pagato nell’anno di riferimento
  • punto 27: addizionale comunale saldo per l’anno di riferimento
  • punto 29: addizionale comunale acconto per l’anno d’imposta successivo a quello di riferimento.

Le addizionali vengono calcolate in base al reddito percepito (punto 1 o 2 della CU) e alla residenza del contribuente alla data del 1° gennaio dell’anno d’imposta di riferimento (frontespizio della cu – dati relativi al dipendente).

Laddove il dipendente rientri nella «no tax area», non deve alcun importo a titolo di addizionali.

Le addizionali vengono trattenute a cedolino in 9 rate posticipate dal mese di marzo a novembre dell’anno successivo.

Le Addizionali IRPEF, regionale e comunale, sono indicate nei seguenti punti della CU:

  • punto 22: addizionale regionale
  • punto 26: addizionale comunale acconto pagato nell’anno di riferimento
  • punto 27: addizionale comunale saldo per l’anno di riferimento
  • punto 29: addizionale comunale acconto per l’anno d’imposta successivo a quello di riferimento.

Le addizionali vengono calcolate in base al reddito percepito (punto 1 o 2 della CU) e alla residenza del contribuente alla data del 1° gennaio dell’anno d’imposta di riferimento (frontespizio della cu – dati relativi al dipendente).

Laddove il dipendente rientri nella «no tax area», non deve alcun importo a titolo di addizionali.

Le addizionali vengono trattenute a cedolino in 9 rate posticipate dal mese di marzo a novembre dell’anno successivo.

LE ADDIZIONALI IRPEF – PERSONALE CONGEDATO

Per il personale congedato nel corso dell’anno X, ovvero prima delle operazioni di conguaglio (febbraio anno X+1), il sostituto d’imposta rilascia una Certificazione Unica del tipo “non conguagliata”.

In questo caso, i conguagli non vengono effettuati e i punti 22 (addizionale regionale), 27 (saldo addizionale comunale) e 29 (acconto addizionale comunale) della CU non vengono compilati.

L’interessato ha l’obbligo di presentare la dichiarazione dei redditi, nella cui sede avverrà la quantificazione degli importi dovuti a titolo di IRPEF e di addizionali.

Per il personale che si congeda dopo le operazioni di conguaglio, il CUSI procederà come segue:

  • febbraio/marzo: verrà rilasciata una CU «non conguagliata»
  • aprile/maggio: la prima CU «conguagliata» verrà rielaborata con una nuova CU nella quale saranno certificate le addizionali effettivamente trattenute
  • da giugno in poi: il debito delle addizionali verrà «spalmato» a partire da marzo sino al mese del congedo
CONGUAGLI ECCESSIVI
Eventuali esigenze particolari adeguatamente motivate, discendenti dall’applicazione di conguagli eccessivi, potranno essere rappresentate al Centro Unico Stipendiale Interforze per il tramite della catena gerarchica.
Difendere i propri diritti è un dovere. Farlo insieme è una forza.

Sii parte del Cambiamento